


Banca Națională a Moldovei a majorat rata de referință cu 1,5 puncte procentuale dintr-o singură mișcare: de la 7,5% la 9% pe an. În ultimele nouă luni, costul banilor stabilit de BNS a înregistrat o variație și mai accentuată: în decembrie 2025, rata a fost redusă la 5%, însă din mai 2026 a început un nou ciclu de înăsprire, mai întâi până la 6,5%, apoi până la 7%, în august până la 7,5%, iar acum până la 9%.
Aceasta înseamnă trecerea de la condițiile monetare relativ relaxate de la sfârșitul anului trecut la o scumpire semnificativă a banilor. Pentru bănci, semnalul BNM se transformă treptat în rate mai ridicate la depozite și credite, iar pentru economie – în scumpirea finanțării consumului, a construcțiilor, a capitalului circulant și a investițiilor.
Cauza acestei schimbări este inflația. În august, rata anuală a acesteia a fost de 6,96%, depășind limita superioară a intervalului stabilit de BNS, de 3,5–6,5%. Bănca Națională explică intensificarea presiunilor inflaționiste atât prin factori externi de ofertă – creșterea prețurilor mondiale la energie, alimente și materii prime –, cât și prin cererea internă, susținută de veniturile populației. În același timp, BNM a revizuit în sens ascendent estimarea riscurilor inflaționiste pentru trimestrul IV al anului 2026 și pentru prima jumătate a anului 2027.
Structura inflației evidențiază amploarea presiunilor asupra prețurilor din partea sectorului energetic și a celui al transporturilor. În luna august, prețul combustibililor a fost cu 28,03% mai mare decât în aceeași perioadă a anului precedent, al serviciilor de transport de pasageri – cu 28,01%, iar al energiei electrice – cu 23,65%. Pentru comparație: prețul produselor alimentare a crescut cu 4,74% pe parcursul anului.
Evoluția din ultimii doi ani arată cât de brusc s-a modificat politica monetară pe fondul schimbărilor inflației și al previziunilor privind aceasta. În grafic, rata de bază este indicată la sfârșitul lunii respective; pentru septembrie 2026 este prezentată decizia NBM din 17 septembrie, iar inflația — cea mai recentă publicată, pentru luna august. Datele privind inflația provin de la Biroul Național de Statistică, iar cele privind rata dobânzii — de la BNM.
Evoluția inflației anuale și a ratei de referință a BNM (septembrie 2024 – septembrie 2026)
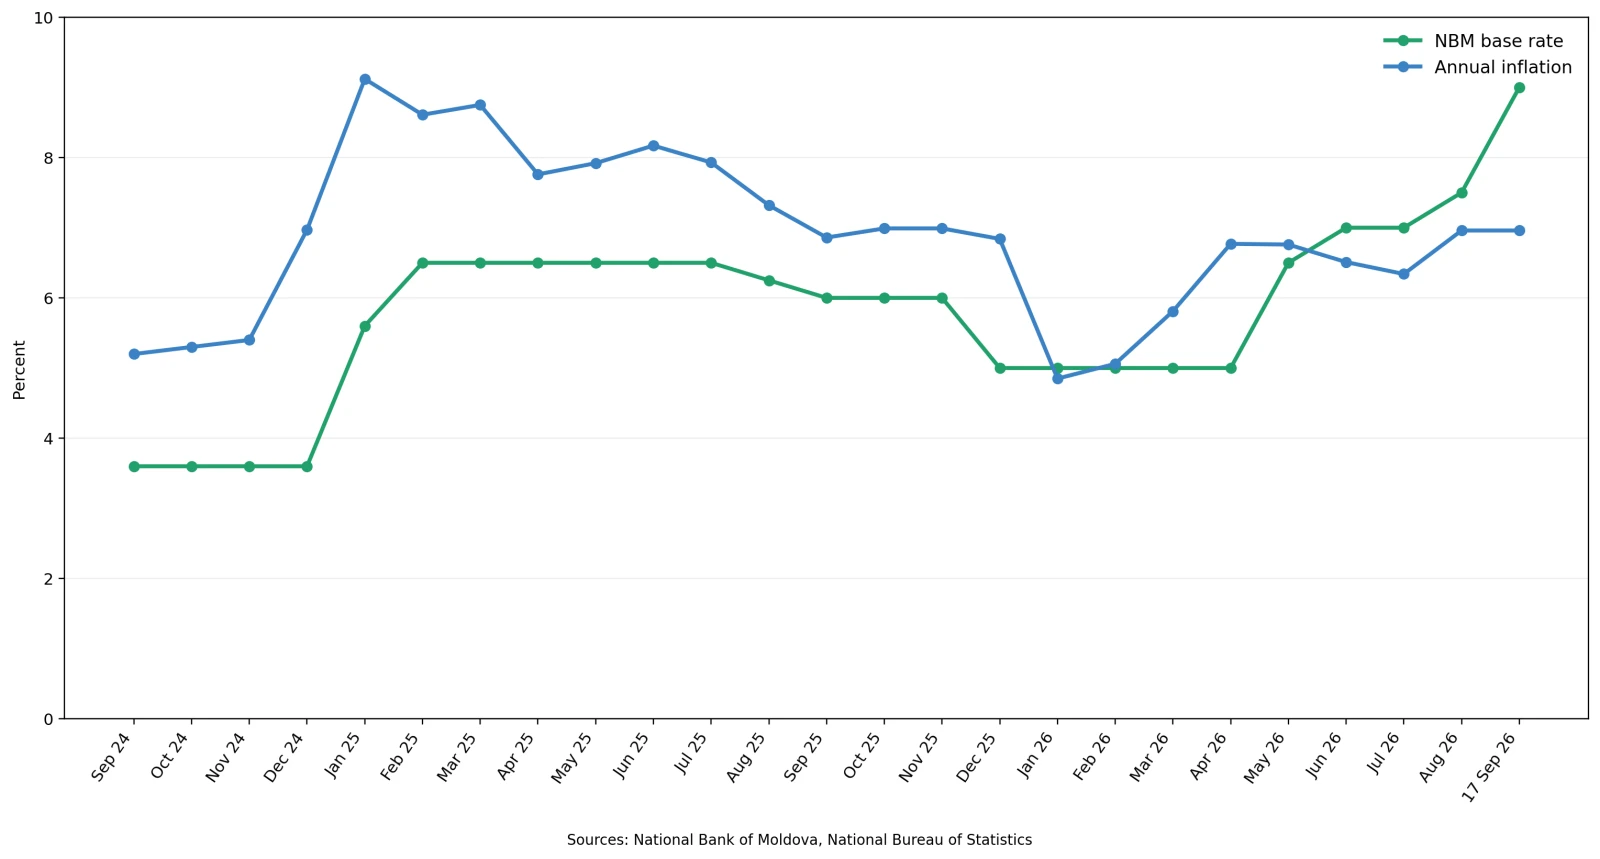
Ultimele date disponibile privind inflația sunt pentru luna august 2026
Graficul ilustrează o caracteristică importantă a politicii Băncii Naționale a Moldovei. Banca centrală nu reacționează mecanic la cifra actuală a inflației. La începutul anului 2025, când, în urma șocului energetic, inflația anuală a depășit 9%, rata dobânzii a fost majorată rapid la 6,5%. Când inflația a început să scadă spre sfârșitul anului, BNM a redus treptat rata dobânzii până la 5%. Însă deja în primăvara anului 2026, când presiunea inflaționistă s-a intensificat din nou, acest ciclu a trebuit să fie inversat. În prezent, rata de bază depășește deja cu aproximativ 2 puncte procentuale ultimul nivel publicat al inflației anuale: 9% față de 6,96%. În același timp, BNM se orientează nu numai către inflația curentă, ci și către dinamica preconizată a acesteia.
Dar în ce măsură majorarea ratei poate combate inflația, a cărei sursă se află, în mare măsură, în afara Moldovei?
Rata de bază nu poate reduce prețul mondial al gazului, petrolului sau al produselor alimentare, nu poate crește oferta de resurse energetice și nici nu poate elimina perturbările din lanțul de aprovizionare internațional. Prin urmare, BNM nu încearcă să elimine direct șocul inițial al prețurilor din exterior. În această situație, obiectivul politicii monetare este altul: să nu permită ca o scumpire punctuală a energiei și a bunurilor importate să declanșeze un lanț inflaționist mai îndelungat în interiorul economiei.
Dacă, în urma scumpirii combustibilului, cresc costurile de transport, apoi prețurile companiilor, cererile salariale, cererea de consum și așteptările inflaționiste, șocul inițial extern se transformă treptat în inflație internă. Tocmai aceste efecte secundare încearcă BNM să le limiteze prin creșterea costului banilor: reducerea cererii de credite, stimularea economisirii și convingerea mediului de afaceri și a populației că accelerarea prețurilor nu va deveni permanentă. În decizia din 17 septembrie, Banca Națională indică în mod explicit că majorarea ratei dobânzii ar trebui să atenueze efectele secundare ale șocurilor de ofertă, să stimuleze economisirea în detrimentul consumului și să consolideze așteptările inflaționiste.
Însă o astfel de politică are un preț. Cu cât o parte mai mare a inflației este determinată de factori externi, cu atât rata de bază are o capacitate mai redusă de a acționa direct asupra sursei creșterii prețurilor. BNM este nevoit să acționeze asupra acelei părți a economiei pe care o poate controla – și anume creditele, consumul, economiile și investițiile – pentru a limita consecințele creșterii prețurilor, a cărei sursă nu o poate controla.
În același timp, apare riscul unei încetiniri excesive a economiei. În primul semestru, PIB-ul Moldovei a crescut cu doar 0,6%, în condițiile în care valoarea adăugată brută agregată a rămas practic neschimbată. În acest context, rata de 9% înseamnă o presiune suplimentară asupra economiei, care oricum crește foarte puțin. Cu cât BNM va fi nevoit să mențină mai mult timp costul ridicat al banilor, cu atât politica antiinflaționistă se va suprapune mai puternic cu obiectivul de a susține investițiile și activitatea economică.
Consecințele majorărilor anterioare ale ratei dobânzii nu s-au resimțit încă pe deplin de către debitori. Politica monetară acționează cu o întârziere: între decizia Băncii Naționale și reflectarea sa completă în creditele bancare trece ceva timp. Prin urmare, actuala rată de 9% nu înseamnă că mâine creditele se vor scumpi automat cu 1,5 puncte procentuale. Fiecare bancă are propriul cost al resurselor, propria lichiditate, propria evaluare a riscului și propria marjă. Totuși, tendința devine evidentă: cu cât rata rămâne ridicată mai mult timp, cu atât se va reflecta mai puternic asupra costului noilor credite și al refinanțării celor vechi.
Pentru mediul de afaceri, creditele pentru capital circulant devin deosebit de sensibile. O companie care finanțează în mod regulat, prin intermediul băncii, achiziția de materii prime, mărfuri sau cheltuieli sezoniere va simți mai repede creșterea costului banilor decât o întreprindere care a obținut deja un credit pe termen lung cu dobândă fixă. În cazul unei finanțări pe termen scurt mai costisitoare, companiile pot încerca să includă o parte din cheltuielile suplimentare cu dobânzile în costul de producție, iar o altă parte va trebui compensată prin reducerea marjei proprii.
Și mai important este impactul asupra investițiilor. Un proiect care era justificat din punct de vedere economic la o rată a dobânzii de 8–9% pe an poate deveni mai puțin atractiv la un cost al capitalului împrumutat semnificativ mai ridicat. Companiile pot amâna extinderea producției, construcția și achiziționarea de echipamente sau pot trece la finanțarea proiectelor în principal din fonduri proprii. O rată de bază ridicată răcește cererea, dar, în același timp, frânează activitatea de investiții.
Pentru populație, efectul cel mai evident îl reprezintă creditele ipotecare și de consum. Creșterea ratei de bază face ca noile împrumuturi să devină treptat mai scumpe și, în același timp, sporește atractivitatea depozitelor. Pentru debitorii existenți, consecințele depind de condițiile contractuale. În cazul unui credit cu rată fixă, rata nu se modifică doar din cauza modificării ratei de bază a BNM. În cazul unui credit cu rată variabilă, costul serviciului împrumutului se poate modifica la următoarea revizuire, în conformitate cu formula prevăzută în contractul de credit respectiv.
Moldova se află într-un compromis economic dificil. O parte semnificativă a noii presiuni inflaționiste provine, într-adevăr, din exterior. BNM nu este în măsură să elimine sursa acesteia, dar trebuie să împiedice transformarea acestui șoc într-o inflație internă durabilă. Acum totul depinde de capacitatea Băncii Naționale de a ține sub control efectele secundare ale creșterii prețurilor, fără a sufoca însă creșterea economică deja slabă.
Dacă șocul extern se va atenua, așteptările inflaționiste vor rămâne stabile, iar rata dobânzii va putea să scadă din nou relativ repede, costul unei măsuri atât de dure pentru economie se va dovedi limitat. Dacă, însă, prețurile ridicate la resursele energetice se vor menține pe termen lung și BNM va fi nevoită să mențină rata dobânzii în jurul nivelului actual pentru o perioadă îndelungată, lupta împotriva inflației importate va fi plătită din ce în ce mai vizibil prin credite mai scumpe, investiții amânate și o cerere internă mai slabă. //18.09.2026 – InfoMarket.